Sektor Jasa Keuangan Kalteng Tetap Tangguh Di Tengah Karhutla & Dinamika Ekonomi Global
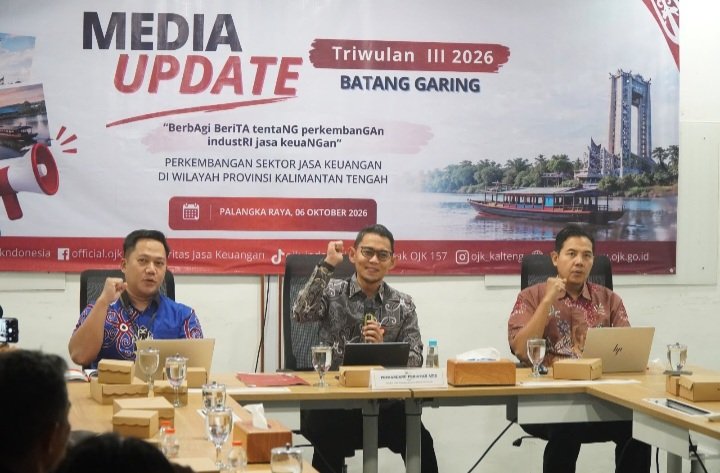
Palangka Raya – Otoritas Jasa Keuangan Provinsi Kalimantan Tengah (OJK Kalteng) menilai stabilitas Sektor Jasa Keuangan (SJK) di Provinsi Kalimantan Tengah tetap terjaga dengan baik, di tengah dinamika perekonomian global dan nasional serta dampak kebakaran hutan dan lahan (karhutla) yang terjadi di sejumlah wilayah Kalimantan Tengah.
“Kondisi sektor jasa keuangan yang tetap resilien tercermin dari terjaganya fungsi intermediasi, kualitas pembiayaan, serta aktivitas sektor jasa keuangan yang terus mendukung kebutuhan masyarakat dan dunia usaha,” kata Kepala OJK Kalteng Primandanu Febriyan Aziz.
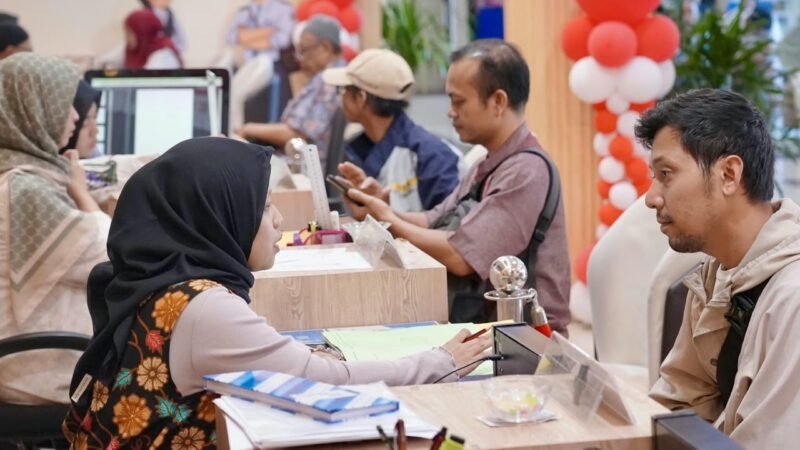
Hal ini dikatakannya kepada para wartawan pada kegiatan Media Update Sektor Jasa Keuangan Triwulan III 2026 di Aula Hapakat kantor OJK setempat di Jl. RTA Milono No. 7 Palangka Raya pada Selasa (6/10/2026) siang.
Menurut dia, ketahanan tersebut menjadi fondasi penting dalam menjaga kesinambungan aktivitas ekonomi daerah, khususnya di tengah berbagai tantangan yang berpotensi memengaruhi mobilitas, produktivitas, dan kegiatan usaha masyarakat.
Sejalan dengan perkembangan tersebut, OJK Kalteng terus mencermati dampak karhutla terhadap masyarakat, pelaku usaha, dan sektor jasa keuangan, sekaligus memperkuat koordinasi dan sinergi dengan Pemerintah Daerah, Lembaga Jasa Keuangan, serta pemangku kepentingan terkait.
“OJK Kalteng berkomitmen menjaga stabilitas sektor jasa keuangan dan memastikan fungsi intermediasi serta layanan keuangan tetap berjalan secara optimal, disertai penguatan pelindungan konsumen, literasi dan inklusi keuangan yang sesuai dengan kebutuhan masyarakat dan pelaku usaha guna mendukung pertumbuhan ekonomi Kalimantan Tengah yang tangguh, inklusif, dan berkelanjutan,” terangnya.
Dalam kesempatan ini, dia pun menjelaskan secara detil perkembangan Sektor Bank Umum, Bank Perekonomian Rakyat (BPR) dan Bank Perekonomian Rakyat Syariah (BPRS) di Provinsi Kalimantan Tengah pada Agustus 2026.
Kinerja Bank Umum mengalami peningkatan dibandingkan posisi Agustus 2025, dapat dilihat pada indikator sebagai berikut:
● Aset meningkat Rp9,35 triliun atau 9,75 persen yoy dari Rp95,92 triliun menjadi sebesar Rp105,27 triliun.
● Dana Pihak Ketiga (DPK) meningkat Rp2,14 triliun atau 4,08 persen yoy dari Rp52,38 triliun menjadi sebesar Rp54,52 triliun.
● Kredit/Pembiayaan meningkat Rp3,60 triliun atau 6,94 persen yoy dari Rp51,92 triliun menjadi Rp55,52 triliun, dengan tingkat kredit bermasalah atau NPL/NPF pada bulan Agustus 2026 menurun 0,05 persen yoy dari 2,34 persen menjadi 2,29 persen.
Jenis penggunaan kredit pada posisi Agustus 2026 terdiri dari kredit produktif yang terdiri dari kredit modal kerja sebesar Rp19,30 triliun atau 34,76 persen dari total kredit dan kredit investasi sebesar Rp13,98 triliun atau sebesar 25,18 persen dari total kredit, yang selanjutnya diikuti dengan kredit konsumtif sebesar Rp22,24 triliun atau 40,06 persen dari total kredit.
Lima sektor ekonomi terbesar yang menggunakan fasilitas kredit yaitu:
1. Rumah tangga, Rp21,90 triliun atau 39,44 persen dari total kredit.
2. Pertanian, kehutanan, dan perikanan, Rp16,62 triliun atau 29,93 persen dari total kredit.
3. Industri Pengolahan, Rp1,21 triliun atau 2,18 persen dari total kredit.
4. Aktivitas Jasa Lainnya, Rp1,01 triliun atau 1,82 persen dari total kredit.
5. Konstruksi, Rp0,91 triliun atau 1,63 persen dari total kredit.
Berdasarkan jenis usaha, penyaluran kredit pada bank umum masih didominasi oleh kredit non-UMKM, yaitu Rp36,91 triliun atau 66,48 persen dari total penyaluran kredit, diikuti oleh kredit mikro yaitu Rp9,40 triliun atau 16,93 persen dari total penyaluran kredit, kredit kecil yaitu Rp5,94 triliun atau sebesar 10,69 persen dari total penyaluran kredit, dan kredit menengah yaitu Rp3,28 triliun atau sebesar 5,90 persen dari total penyaluran kredit.
Perkembangan Sektor Bank Perekonomian Rakyat (BPR) dan Bank Perekonomian Rakyat Syariah (BPRS) di Provinsi Kalimantan Tengah
Pada posisi Agustus 2026, kinerja BPR dan BPRS tetap terjaga yang dapat dilihat pada indikator sebagai berikut:
● Aset meningkat Rp229,38 miliar atau 11,86 persen yoy dari Rp1,93 triliun menjadi Rp2,16 triliun.
● Dana Pihak Ketiga (DPK) meningkat Rp236,78 miliar atau 31,18 persen yoy dari Rp0,76 triliun menjadi sebesar Rp1,00 triliun.
● Kredit/Pembiayaan meningkat Rp158,47 miliar atau 12,47 persen yoy dari Rp1,27 triliun menjadi Rp1,43 triliun, dengan tingkat kredit bermasalah atau NPL/NPF pada bulan Agustus 2026 menurun 0,48 persen yoy dari 5,65 persen menjadi 5,18 persen.
Membaiknya kualitas kredit pada BPR/S disebabkan karena penyaluran kredit/pembiayaan dilakukan secara lebih selektif dengan tetap memperhatikan kualitas debitur dan kemampuan bayar, sehingga fungsi intermediasi dapat terus berjalan secara sehat dan berkelanjutan.
Di sisi lain, terhadap debitur eksisting yang mengalami tekanan terhadap kemampuan pembayaran, bank melakukan berbagai upaya penyelamatan dan penyelesaian kredit bermasalah, antara lain melalui restrukturisasi atau pemberian penyesuaian kewajiban sesuai ketentuan yang berlaku.
Perkembangan Data Satuan Tugas Pemberantasan Aktivitas Keuangan Ilegal (Satgas Pasti) di Provinsi Kalimantan Tengah
Berdasarkan data Satgas PASTI (Satuan Tugas Pemberantasan Keuangan Aktivitas Keuangan Ilegal) di Provinsi Kalimantan Tengah, hingga 31 Agustus 2026 terdapat sebanyak 337 (tiga ratus tiga puluh tujuh) pengaduan, terdiri dari 308 pengaduan terkait pinjaman online ilegal (pinjol ilegal), 25 (Investasi Ilegal) pengaduan, serta 4 pengaduan terkait gadai ilegal di wilayah Provinsi Kalimantan Tengah.
Berdasarkan jenis kelamin, pengaduan investasi ilegal dan pinjol ilegal di Provinsi Kalimantan Tengah dengan sebaran laki-laki sebesar 39 persen dan perempuan sebanyak sebesar 61 persen.
Adapun lima modus investasi ilegal terbanyak yaitu money games, jasa periklanan dengan sistem deposit, perdagangan kripto, perdagangan forex/features, dan investasi pertanian/perkebunan.
Selain itu, berdasarkan data IASC (Indonesia Anti Scam Centre) di wilayah Provinsi Kalimantan Tengah pada periode November 2024 sampai dengan 31 Agustus 2026 tercatat sebanyak 4.762 aduan melalui sistem IASC. Adapun lima wilayah sebaran laporan IASC tertinggi yaitu Kota Palangka Raya, Kabupaten Kotawaringin Timur, Kabupaten Kotawaringin Barat, Kabupaten Kapuas, dan Kabupaten Barito Utara.
Ke depan, OJK Kalteng akan terus memperkuat sinergi dan kolaborasi dengan Pemerintah Daerah, Lembaga Jasa Keuangan, serta seluruh pemangku kepentingan dalam menjaga stabilitas sektor jasa keuangan, termasuk melalui pemantauan terhadap potensi dampak karhutla terhadap masyarakat dan pelaku usaha.
“OJK Kalteng juga akan terus mendorong fungsi intermediasi yang sehat, penguatan pelindungan konsumen, serta perluasan akses layanan keuangan yang aman, mudah dijangkau, dan sesuai kebutuhan masyarakat,” ungkap dia.
Melalui langkah yang terarah, adaptif, dan berkelanjutan, OJK optimis sektor jasa keuangan Kalimantan Tengah akan tetap resilien dan mampu memberikan kontribusi nyata dalam memperkuat ketahanan ekonomi daerah, mendukung pemulihan aktivitas masyarakat, serta mendorong pertumbuhan ekonomi yang inklusif dan berkelanjutan. (*/fer)